In questo articolo:
Ascolta l’articolo
Versione audio: dialogo a due voci, circa 4 minuti
Nell’audio trovi gli stessi contenuti dell’articolo qui sotto, raccontati in forma di conversazione.
Nel 2027 una parte consistente degli automobilisti italiani non pagherà il bollo. Il Decreto-Legge 17 settembre 2026, n. 162 introduce infatti l’esenzione dalla tassa automobilistica per un solo veicolo per persona fisica, a condizioni precise. Vediamo a chi spetta, quali veicoli rientrano e che cosa resta ancora da chiarire.
Il bollo auto, o tassa automobilistica, è un tributo regionale legato al possesso di un veicolo. Sono tenuti a pagarlo i soggetti passivi individuati dalla normativa: i proprietari e, nei casi previsti, gli utilizzatori (ad esempio nel noleggio a lungo termine) di veicoli a motore iscritti al PRA, a prescindere dall’effettivo utilizzo del mezzo e secondo le regole e le tariffe della Regione o Provincia autonoma competente.
La novità è contenuta nell’articolo 2 del decreto, pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre 2026 ed entrato in vigore il 18 settembre. Il Governo stima che la misura interessi circa 14,5 milioni di veicoli.
Attenzione: il decreto dovrà essere convertito in legge entro 60 giorni e durante l’iter parlamentare potrà essere modificato. Non si tratta di un’abolizione del bollo: l’esenzione riguarda, per il momento, solo il 2027.
📋 Esenzione bollo auto 2027 in breve
- NormaArt. 2 del D.L. 17 settembre 2026, n. 162 (GU n. 216), in vigore dal 18 settembre 2026. Deve essere convertito in legge.
- A chi spettaAlle persone fisiche, per un solo veicolo regolarmente assicurato a testa.
- AutoBenzina o gasolio, anche ibride, con potenza fino a 80 kW compresi (circa 109 CV).
- Moto e ciclomotoriA benzina, senza limite di potenza, solo se non hai un’auto agevolabile.
- Quali pagamentiBolli con termine ordinario di pagamento tra il 1° gennaio e il 31 dicembre 2027.
- Cosa resta fuoriBolli dovuti nel 2026, arretrati, auto solo elettriche, veicoli intestati a società.
- Come si ottieneProcedura non ancora definita: vanno attese le istruzioni di Regioni e ACI.
Aggiornato al 21 settembre 2026.
Esenzione bollo auto 2027: requisiti e veicoli ammessi
Per le autovetture, il decreto riconosce l’esenzione alle persone fisiche che nel 2027 risultano soggetti passivi della tassa automobilistica per un veicolo:
- alimentato a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione;
- con una potenza non superiore a 80 kW;
- regolarmente assicurato.
Il limite comprende anche le vetture da esattamente 80 kW, pari a circa 109 CV. Oltre quella soglia l’esenzione non spetta, nemmeno in parte: non è prevista una franchigia sui primi 80 kW.
In assenza di un’auto agevolabile, l’esenzione può riguardare motocicli e ciclomotori a benzina, senza limite di potenza. La tabella riassume le regole per ciascun tipo di veicolo.
| Veicolo | Alimentazione | Potenza | Condizione | Se ne hai più di uno |
|---|---|---|---|---|
| Autovettura | Benzina o gasolio, anche in combinazione con altra propulsione | Fino a 80 kW compresi | Persona fisica tenuta al bollo, veicolo assicurato | Vale la meno potente; a parità di kW, quella con il bollo più basso |
| Motociclo | Benzina, anche in combinazione con altra propulsione | Nessun limite | Non essere tenuti al bollo di alcuna auto fino a 80 kW | Vale il meno potente; a parità di kW, quello con il bollo più basso |
| Ciclomotore | Benzina, anche in combinazione con altra propulsione | Nessun limite | Non essere tenuti al bollo di alcuna auto fino a 80 kW | Vale quello con la prima immatricolazione più remota |
Fonte: art. 2, commi 1-3, D.L. 17 settembre 2026, n. 162. In ogni caso l’esenzione riguarda un solo veicolo per persona fisica.
Auto ibride: quale potenza conta
Le auto ibride che abbinano benzina o gasolio alla componente elettrica rientrano nel perimetro della misura, purché la potenza non superi gli 80 kW.
Il decreto però non specifica quale potenza considerare per le ibride. Nella disciplina ordinaria del bollo si fa riferimento alla potenza del motore termico riportata sul documento di circolazione, che può essere più bassa di quella complessiva dichiarata dal costruttore: un’ibrida venduta come “130 CV” non è quindi esclusa in automatico. Per la conferma servono le istruzioni applicative degli enti competenti.
Dove verificare i kW dell’auto
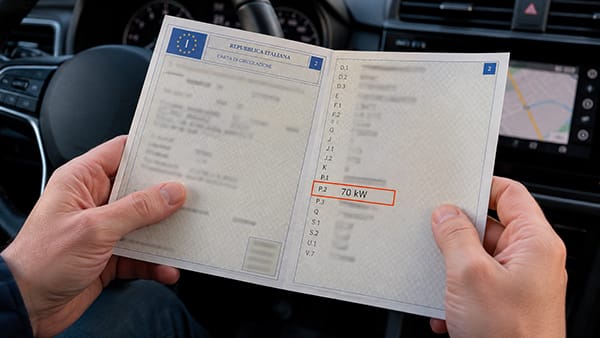
Per sapere se il tuo veicolo è idoneo controlla la carta di circolazione o il Documento Unico alla voce P.2, che indica la potenza in kW.
La potenza non va confusa con la cilindrata, espressa in centimetri cubici (cc), né con i cavalli fiscali: sapere che l’auto è una “1.0” o una “1.2” non basta.
Quali modelli rientrano: alcuni esempi
L’esenzione non viene attribuita per nome commerciale, ma in base ai requisiti tecnici della specifica versione: lo stesso modello può rientrare con un motore ed essere escluso con un altro.
| Modello | Versione di riferimento | Potenza (kW) | Rientra? |
|---|---|---|---|
| Fiat Pandina | 1.0 Hybrid 65 CV | circa 48 | Sì |
| Suzuki Swift | 1.2 Hybrid 81 CV | 59,6 | Sì |
| Toyota Yaris Cross | 1.5 Hybrid 130 | 68 (motore termico) | Sì, se per le ibride vale il termico |
| Dacia Sandero | Streetway TCe 100 | 74 | Sì |
| Citroën C3 | Turbo 100 / Hybrid 110 | 74 | Sì |
| Renault Clio | Full hybrid E-Tech 160 | 80 (motore termico) | Sì, se per le ibride vale il termico |
| Renault Clio | TCe 115 | 84 | No |
Esempi riferiti a versioni oggi a listino, non un elenco ufficiale di veicoli esentati. Per un’auto usata o di un’annata precedente conta il valore riportato sul suo documento di circolazione.
Un solo veicolo per persona: quale viene esentato
La norma fissa espressamente il limite di un solo veicolo per persona fisica. Chi possiede più autovetture entro gli 80 kW non può scegliere quale esentare. Il beneficio viene attribuito:
- all’auto con la potenza più bassa;
- in caso di pari potenza, all’auto per la quale sarebbe dovuto il bollo di importo inferiore.
Nella stessa famiglia possono però essere esentate più auto: il limite non riguarda il nucleo familiare, ma la singola persona fisica.
| Situazione | Cosa succede |
|---|---|
| Una persona, un’auto da 70 kW | L’auto rientra nell’esenzione. |
| Una persona, due auto da 55 e 77 kW | È esente solo l’auto da 55 kW. Per l’altra il bollo resta dovuto. |
| Una persona, un’auto da 66 kW e una moto | È esente l’auto. La moto paga: non si può spostare il beneficio. |
| Una persona, un’auto da 110 kW e una moto a benzina | L’auto paga. La moto può essere esente. |
| Due coniugi, un’auto agevolabile intestata a ciascuno | Possono essere esenti entrambe: il limite è per persona, non per famiglia. |
| Una persona, due moto da 35 e 70 kW, nessuna auto agevolabile | È esente la moto da 35 kW. |
| Una persona, un’auto solo elettrica | Fuori da questa misura: valgono le esenzioni già previste per le elettriche. |
| Auto intestata a una società | Esclusa: l’esenzione è riservata alle persone fisiche. |
Gli esiti presuppongono che siano rispettati tutti gli altri requisiti (alimentazione, assicurazione, termine di pagamento nel 2027).
Esenzione bollo 2027 anche per moto e ciclomotori
L’esenzione può riguardare motocicli e ciclomotori alimentati a benzina, anche in combinazione con un’altra fonte di propulsione. In questo caso non sono previsti limiti di potenza.
C’è però una condizione: il contribuente non deve risultare soggetto passivo del bollo per alcuna autovettura con potenza pari o inferiore a 80 kW. Chi possiede sia un’auto agevolabile sia una moto non può scegliere quale veicolo esentare: l’agevolazione si applica all’auto.
Se una persona possiede più motocicli agevolabili, l’esenzione spetta a quello con la potenza più bassa; a parità di potenza, a quello per cui sarebbe dovuto il bollo di importo inferiore.
In presenza di più ciclomotori agevolabili, il decreto indica quello con la data di prima immatricolazione più remota.
“Scooter” è un nome commerciale: ai fini dell’esenzione conta se il mezzo è omologato come motociclo o come ciclomotore.
Da quando vale e quali pagamenti rientrano
L’esenzione riguarda esclusivamente i versamenti della tassa automobilistica il cui termine ordinario di pagamento cade tra il 1° gennaio e il 31 dicembre 2027.
I bolli con termine di pagamento nel 2026 vanno quindi regolarmente saldati, anche se coprono alcuni mesi del 2027. La misura non cancella gli arretrati degli anni precedenti e non prevede rimborsi per i mesi del 2027 già coperti da un versamento dovuto nel 2026.
Bollo in scadenza a fine 2026: si paga?
Conta quando va effettuato il versamento, non il mese di scadenza riportato sulla ricevuta. Nella regola generale il rinnovo si paga entro l’ultimo giorno del mese successivo alla scadenza:
- bollo che scade a novembre 2026: si paga entro dicembre 2026, quindi è dovuto;
- bollo che scade a dicembre 2026: si paga entro gennaio 2027, quindi può rientrare nell’esenzione, se sono rispettati gli altri requisiti.
Pagare in ritardo, nel 2027, un bollo dovuto nel 2026 non lo rende esente. Il calendario può dipendere dalle disposizioni regionali: verifica sempre il termine associato alla tua targa sui servizi della Regione o dell’ACI.
Come richiedere l’esenzione
Al momento non sono state rese note le procedure: il decreto non indica un modulo, un portale o una scadenza per la domanda, e non descrive nemmeno un riconoscimento automatico attraverso le banche dati automobilistiche.
È quindi consigliabile attendere le indicazioni della propria Regione, dell’ACI o degli altri enti competenti. Nel frattempo conviene avere a portata di mano targa, documento di circolazione, scadenza del pagamento, dati assicurativi ed elenco degli altri veicoli per cui si è tenuti al bollo.
Regioni a statuto speciale e Province autonome
Il decreto estende l’esenzione anche ai territori delle Regioni a statuto speciale e delle Province autonome, ma previo accordo con ciascuna autonomia speciale titolare della tassa automobilistica. Chi risiede in questi territori deve quindi attendere l’attuazione dell’accordo prima di considerare acquisita l’esenzione.
Cosa il decreto non dice ancora
Alcuni casi pratici non sono disciplinati dal testo in vigore e richiederanno chiarimenti applicativi:
- domanda o automatismo: non è stabilito come verrà riconosciuta l’esenzione;
- auto cointestate: non c’è una regola specifica, e non si può presumere un doppio beneficio;
- un motociclo e un ciclomotore insieme: il decreto non indica quale dei due abbia la priorità;
- assicurazione: non è precisato in quale momento il veicolo debba risultare assicurato, né cosa accade con una polizza sospesa;
- acquisto, vendita o rottamazione nel 2027: non è previsto un trasferimento automatico del beneficio da una targa all’altra;
- pari potenza e pari bollo: manca un ulteriore criterio di scelta.
⏳ Cosa può ancora cambiare
- Conversione in legge: il decreto va convertito dal Parlamento entro 60 giorni dalla pubblicazione, cioè entro il 16 novembre 2026. Durante l’esame il testo può essere modificato.
- Possibili estensioni: in ambito parlamentare si è parlato di allargare la misura, ad esempio alzando la soglia di potenza per le famiglie numerose. Per ora sono dichiarazioni, non norme.
- Dopo il 2027: il Governo ha annunciato l’intenzione di rendere l’esenzione strutturale con la prossima legge di bilancio. Ad oggi la norma vale solo per il 2027.
Aggiorneremo questa pagina a ogni passaggio ufficiale. Ultimo aggiornamento: 21 settembre 2026.
Altre esenzioni e riduzioni del bollo auto già in vigore
La misura prevista per il 2027 si aggiunge alle agevolazioni già esistenti, che conservano le proprie regole.
Esenzione bollo auto per persone con disabilità
Sono previste specifiche agevolazioni per i veicoli destinati alla mobilità di persone con determinate tipologie di disabilità.
Attenzione: il riconoscimento della Legge 104/92 non comporta automaticamente l’esenzione: devono essere rispettate le condizioni previste dalla normativa.
Il beneficio può essere riconosciuto per un solo veicolo, intestato alla persona con disabilità oppure, quando ricorrono le condizioni, al familiare che l’ha fiscalmente a carico. Sono previsti anche limiti tecnici del mezzo, in linea generale:
- fino a 2.000 cc per motori a benzina o ibridi a benzina;
- fino a 2.800 cc per motori diesel o ibridi diesel;
- fino a 150 kW per i veicoli elettrici.
A differenza della nuova misura 2027, questa esenzione va richiesta. Le modalità variano da Regione a Regione: online, presso gli uffici regionali competenti oppure tramite ACI. In genere servono:
- documento d’identità e carta di circolazione;
- verbale o attestazione della condizione (ASL / INPS);
- eventuale prova del familiare fiscalmente a carico;
- evidenza dell’adattamento del veicolo, se richiesto.
Per categorie ammesse e documentazione consulta il Testo Unico Disabili di ACI e la normativa della tua Regione (qui i recapiti per l’assistenza).
Auto elettriche
Le auto esclusivamente elettriche beneficiano, come regola nazionale di base, di un’esenzione dal bollo per i primi 5 anni dalla prima immatricolazione. Al termine del periodo si applicano regole diverse da Regione a Regione, fino all’esenzione permanente in alcuni territori.
N.B.: la nuova esenzione 2027 riguarda le autovetture a benzina o gasolio, anche ibride, e non le vetture solo elettriche.
Esenzione bollo auto ecologiche
Per auto ibride, GPL, metano, idrogeno e altre alimentazioni alternative non esiste un quadro identico in tutta Italia. Le Regioni possono prevedere esenzioni temporanee, riduzioni o altre agevolazioni in base ad alimentazione, anno di immatricolazione, emissioni o potenza. È sempre opportuno verificare la disciplina della propria Regione di residenza.
Domande frequenti sull’esenzione bollo auto
Chi non paga il bollo auto nel 2027?
Le persone fisiche tenute al bollo per un’autovettura a benzina o gasolio, anche ibrida, con potenza fino a 80 kW e regolarmente assicurata. L’esenzione vale per un solo veicolo a persona e per i versamenti con termine ordinario di pagamento nel 2027. Chi non ha un’auto agevolabile può ottenerla per un motociclo o un ciclomotore a benzina.
Devo fare domanda o l’esenzione è automatica?
Non è ancora definito. L’art. 2 del D.L. 162/2026 non prevede né un modulo o un portale per la domanda, né un riconoscimento automatico. Vanno attese le istruzioni della propria Regione o Provincia autonoma e dell’ACI.
Il mio bollo scade a fine 2026: devo pagarlo?
Conta quando cade il termine ordinario di pagamento, non il periodo coperto. Nella regola generale il rinnovo si paga entro l’ultimo giorno del mese successivo alla scadenza: un bollo che scade a novembre 2026 va pagato entro dicembre 2026 ed è dovuto; un bollo che scade a dicembre 2026 si versa a gennaio 2027 e può rientrare nell’esenzione, se rispetti gli altri requisiti. Verifica sempre il termine associato alla tua targa.
Ho due auto sotto gli 80 kW: sono esenti entrambe?
No, una sola: quella con la potenza più bassa. A parità di kW viene esentata quella per cui sarebbe dovuto il bollo di importo inferiore. Non è possibile scegliere.
In famiglia abbiamo due auto: possiamo avere due esenzioni?
Sì, se ciascuna auto fa capo a una diversa persona fisica tenuta al relativo bollo e sono rispettati tutti i requisiti. Il limite è per persona, non per nucleo familiare.
Ho un’auto sopra gli 80 kW e una moto a benzina: posso non pagare il bollo della moto?
In base al testo attuale sì: l’esenzione per motocicli e ciclomotori si applica a chi non è tenuto al bollo di alcuna autovettura fino a 80 kW, purché siano rispettate le altre condizioni. Se invece hai un’auto agevolabile, l’esenzione va all’auto e non può essere spostata sulla moto.
L’esenzione vale per auto a GPL, a metano ed elettriche?
Il decreto ammette le auto a benzina o gasolio «anche in combinazione con altra fonte di propulsione»: secondo la lettura de L’Automobile (ACI), le bifuel benzina/GPL e benzina/metano sono coerenti con questo requisito, fermo il limite di 80 kW. Le auto solo elettriche non rientrano in questa misura, ma per loro restano valide le esenzioni già previste.
Ho un’auto in leasing o a noleggio a lungo termine: posso beneficiarne?
Sì, se sei una persona fisica e risulti tu il soggetto obbligato al pagamento del bollo per quel veicolo. Guidare un’auto aziendale, o avere il bollo compreso nel canone, non basta da solo a dare diritto all’esenzione.
L’auto è intestata a una società o ho la partita IVA: rientro?
Una società non può beneficiarne: l’esenzione è riservata alle persone fisiche. Avere la partita IVA, invece, non esclude di per sé: professionisti e imprenditori individuali restano persone fisiche. Conta a chi fa capo il tributo.
Serve l’ISEE? Devo comprare un’auto nuova?
No a entrambe. Il testo in vigore non prevede soglie ISEE o di reddito e non richiede età massima del veicolo, classe Euro o rottamazione: l’esenzione può riguardare anche un’auto usata o posseduta da anni.
L’esenzione cancella i bolli arretrati?
No. La misura non è una sanatoria: i bolli degli anni precedenti restano dovuti, e pagare in ritardo nel 2027 un bollo il cui termine cadeva nel 2026 non lo rende esente.
Il bollo auto è stato abolito definitivamente?
No. L’esenzione introdotta dal D.L. 162/2026 è limitata ai versamenti con termine nel 2027. Un’eventuale estensione agli anni successivi richiede un nuovo intervento normativo.
Cambia qualcosa per il superbollo?
Il D.L. 162/2026 non interviene sul superbollo, che continua ad applicarsi alle auto con potenza superiore a 185 kW. Il D.Lgs. 147/2026 ha inoltre stabilito che le esenzioni regionali introdotte dal 1° gennaio 2027 non esonerano dal superbollo.
Quando si paga il bollo e cosa cambia dal 2028?
Oggi, in via generale, il rinnovo va pagato entro l’ultimo giorno del mese successivo alla scadenza del bollo precedente. Il D.Lgs. 7 agosto 2026, n. 147 introduce dal 1° gennaio 2028 un nuovo regime: tassa riferita a 12 mesi dal mese di immatricolazione, primo pagamento entro l’ultimo giorno del mese successivo all’immatricolazione e rinnovi entro l’ultimo giorno del mese di immatricolazione. Esempio: auto immatricolata a marzo 2028, primo bollo entro il 30 aprile 2028, rinnovo entro il 31 marzo 2029.
Ho diritto all’esenzione per disabilità anche se l’auto è intestata a un familiare?
Sì, quando ricorrono le condizioni previste: il familiare può ottenere l’esenzione per il veicolo a lui intestato se la persona con disabilità è fiscalmente a suo carico.
Le auto storiche con più di 20 anni sono automaticamente esenti?
No. Tra i 20 e i 29 anni serve il Certificato di Rilevanza Storica annotato sulla carta di circolazione e il beneficio è una riduzione del 50%. L’esenzione riguarda, in linea generale, i veicoli con più di 30 anni. Le Regioni possono prevedere regole diverse.
Bollo auto 2027 in sintesi
Con il D.L. n. 162/2026, nel 2027 un solo veicolo per persona fisica può essere esentato dal bollo. Per le auto i requisiti sono l’alimentazione a benzina o gasolio, anche ibrida, una potenza non superiore a 80 kW e la regolare copertura assicurativa; per motocicli e ciclomotori valgono regole specifiche.
Il provvedimento è già in vigore, ma deve essere convertito in legge e mancano ancora le istruzioni operative. Il bollo resta inoltre un tributo con numerose differenze regionali: verifica sempre la tua posizione sui canali ufficiali della Regione o dell’ACI.
Se viaggi spesso in auto, può interessarti anche come ottenere il rimborso del pedaggio autostradale e come evitare le multe per il parcheggio.
Se invece hai bisogno di prenotare un posto auto in struttura, puoi farlo su ParkingMyCar o dall’app per iOS e Android.
🚗 Un pensiero in meno anche per la sosta
Con ParkingMyCar confronti i parcheggi in struttura per prezzo e distanza e prenoti il posto auto online, prima di partire: in città, in aeroporto, al porto o in stazione.
Cerca un parcheggio →Fonti
- Decreto-Legge 17 settembre 2026, n. 162, art. 2 — Gazzetta Ufficiale, Serie generale n. 216 del 17 settembre 2026
- Esenzione bollo auto 2027: le risposte alle domande più frequenti — L’Automobile (ACI), 18 settembre 2026
- Bollo auto, tutte le novità dal 2026 al 2028 — L’Automobile (ACI), sul D.Lgs. 7 agosto 2026, n. 147
- Testo Unico Disabili — ACI
Questo articolo ha finalità informative e non costituisce consulenza fiscale. Per la tua posizione fanno fede le comunicazioni della Regione o Provincia autonoma competente e dell’ACI.